2026中国电子材料行业发展现状与“十五五”发展趋势研究报告——热扩散材料
一、引言
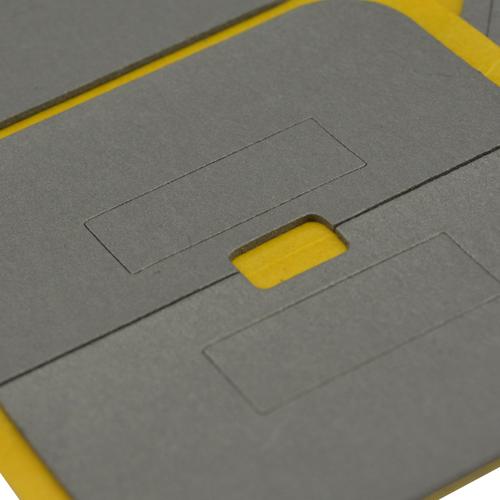
热扩散材料是电子材料的重要分支,主要用于电子产品中的热管理,包括导热界面材料、热扩散板、均热板等。随着5G、人工智能、新能源汽车等产业的快速发展,热扩散材料市场需求持续增长。本报告聚焦2026年中国热扩散材料行业发展现状,并分析“十五五”期间发展趋势,为行业参与者提供参考。
二、2026年中国热扩散材料行业发展现状
1. 市场规模与增长
2026年,中国热扩散材料市场规模预计达到约350亿元人民币,同比增长15%左右。增长主要驱动力来自5G基站建设、数据中心散热需求、新能源汽车电池热管理以及消费电子高性能化。其中,新能源汽车领域占比最高,约40%;消费电子占比30%;通信设备占比20%;其他领域占比10%。
2. 产业结构与竞争格局
行业呈现外资主导高端、内资快速追赶的格局。高端产品如高性能导热凝胶、均热板等仍以美国、日本、德国企业为主,如陶氏、汉高、莱尔德、富士高分子等。国内企业如中石科技、飞荣达、碳元科技等在导热界面材料、石墨散热膜等领域已具备较强竞争力,逐步实现进口替代。2026年,国内企业市场份额提升至45%左右。
3. 技术进展
国内企业在石墨烯导热膜、碳纳米管导热材料、均热板等方面取得突破。例如,石墨烯导热膜导热系数达到1500 W/m·K以上,已应用于旗舰智能手机。均热板厚度降至0.3mm以下,满足轻薄化需求。在超高导热材料(如金刚石薄膜)、高端相变材料等方面仍与国际领先水平存在差距。
4. 政策环境
国家政策持续支持电子材料发展。《“十四五”原材料工业发展规划》将电子材料列为重点领域,各地也出台配套政策。2026年正值“十五五”规划前期,行业预期将进一步获得政策倾斜,特别是在关键材料自主可控方面。
5. 主要挑战
原材料价格波动(如银、铝、石墨等)、高端技术瓶颈、环保要求提升、国际供应链不确定性等是行业面临的主要挑战。
三、“十五五”期间热扩散材料发展趋势
1. 市场需求持续增长
预计“十五五”期间(2026-2030),中国热扩散材料市场将保持年均12%以上的增速,到2030年市场规模有望突破600亿元。增长动力来自:5G/6G通信、人工智能算力需求爆发、新能源汽车渗透率提升、储能市场兴起、消费电子创新(如折叠屏、AR/VR)。
2. 技术创新方向
(1)超高导热材料:金刚石、氮化铝等陶瓷材料的研究与应用将加速,导热系数有望突破2000 W/m·K。
(2)复合化与多功能化:导热-电磁屏蔽一体化材料、导热-阻燃复合材料成为热点。
(3)轻薄化与柔性化:适应柔性电子发展,开发超薄柔性均热板、导热薄膜。
(4)绿色环保:生物基导热材料、可回收热扩散材料将受到重视。
3. 产业结构调整
国内企业将通过技术突破和并购重组,提升高端产品市场占有率。预计到2030年,国内企业市场份额有望达到60%以上。产业集群将进一步集聚,形成长三角、珠三角、环渤海等特色产业带。
4. 政策建议
(1)加大研发支持,设立热扩散材料专项,突破关键核心技术。
(2)完善标准体系,推动建立热扩散材料性能测试与评价国家标准。
(3)培育龙头企业,支持上下游协同创新。
(4)加强国际合作,同时保障供应链安全。
5. 投资机会
重点关注:石墨烯导热膜、均热板、导热凝胶、相变材料等细分领域;以及新能源汽车、数据中心等应用市场。
四、结论
2026年中国热扩散材料行业处于快速发展期,市场规模不断扩大,技术水平稳步提升,但高端领域仍需突破。“十五五”期间,随着政策支持力度加大和市场需求升级,行业将迎来更大发展机遇,预计到2030年将成为全球重要的热扩散材料生产与消费市场。企业应抓住机遇,加强技术创新,提升竞争力。
如若转载,请注明出处:http://www.haoyuxubo.com/product/116.html
更新时间:2026-11-21 09:37:27